Bailleur et locataire · Pendant la location
L'assurance habitation du locataire
Le locataire doit être assuré pendant toute la location. Ce guide explique ce que la loi exige, quand fournir l'attestation, ce que le bailleur peut faire si le locataire n'est pas assuré, et comment l'assurance joue après un cyclone ou une catastrophe naturelle en Guadeloupe.
Télécharger en PDFTous les guides
L'essentiel
- Tout locataire d'un logement vide ou meublé loué comme résidence principale doit s'assurer au moins contre les risques locatifs : incendie, explosion et dégât des eaux.
- L'attestation est remise au bailleur à la remise des clés, puis chaque année à sa demande.
- Si le locataire n'est pas assuré, le bailleur a deux choix : demander la résiliation du bail ou souscrire lui-même une assurance pour le compte du locataire.
- Pour assurer à la place du locataire, le bailleur envoie d'abord une lettre recommandée avec accusé de réception. Le locataire a un mois pour s'assurer. Le coût est ensuite remboursé avec le loyer, majoré de 10 % au plus.
- Si le bail contient une clause résolutoire, un commandement de s'assurer délivré par un commissaire de justice laisse un mois au locataire. Sans assurance passé ce délai, le bailleur peut saisir le juge.
- La garantie catastrophe naturelle est incluse dans les contrats d'assurance de dommages aux biens. Les vents cycloniques très forts en relèvent ; les autres vents violents relèvent de la garantie tempête.
1Ce que la loi exige
L'article 7 de la loi du 6 juillet 1989 oblige le locataire à s'assurer contre les risques dont il doit répondre. Cette obligation vaut pour le logement vide, pour le logement meublé loué comme résidence principale (article 25-3 de la même loi) et pour le bail mobilité.
Obligatoire : les risques locatifs
Cette garantie couvre les dommages causés au logement par un incendie, une explosion ou un dégât des eaux.
Conseillé : recours des voisins et des tiers
Elle couvre les dommages causés aux voisins et aux autres personnes. Elle n'est pas obligatoire mais elle est vivement recommandée.
Conseillé : multirisque habitation
Elle protège aussi les biens personnels du locataire (meubles, électroménager, vêtements). Elle comprend en général la responsabilité civile.
2L'attestation d'assurance
- Le locataire remet l'attestation au bailleur lors de la remise des clés.
- Il la remet ensuite chaque année, à la demande du bailleur.
- Le bailleur a intérêt à la demander à chaque échéance du contrat d'assurance du locataire et à la conserver.
Demande d'attestation d'assurance habitation
[Prénom Nom du bailleur ou raison sociale]
[Adresse du bailleur]
[Prénom Nom du locataire]
[Adresse du logement loué]
À [Commune], le [date]
Objet : demande d'attestation d'assurance habitation – logement situé [adresse du logement]
Madame, Monsieur,
Vous êtes locataire du logement situé [adresse du logement] en vertu d'un bail signé le [date du bail].
Conformément à l'article 7 g) de la loi n° 89-462 du 6 juillet 1989, le locataire doit s'assurer contre les risques locatifs et en justifier chaque année à la demande du bailleur.
Je vous remercie de bien vouloir me transmettre votre attestation d'assurance habitation en cours de validité, couvrant au minimum les risques locatifs (incendie, explosion, dégât des eaux), avant le [date limite].
Si vous l'avez déjà déposée dans votre espace locataire, merci de ne pas tenir compte de ce courrier.
Je vous prie d'agréer, Madame, Monsieur, l'expression de mes salutations distinguées.
[Signature du bailleur]
3Le locataire n'est pas assuré : les deux possibilités du bailleur
Le bailleur peut soit souscrire une assurance pour le compte du locataire, soit demander la résiliation du bail. Les deux voies ne se cumulent pas.
- 1Lettre recommandée
Le bailleur envoie au locataire une lettre recommandée avec accusé de réception qui indique son intention de souscrire une assurance pour son compte.
- 2Délai d'un mois1 mois
Le locataire a un mois pour s'assurer et transmettre son attestation.
- 3Souscription par le bailleur
Passé ce délai, le bailleur peut souscrire une assurance risques locatifs. Il remet au locataire une copie du contrat à la souscription et à chaque renouvellement.
- 4Remboursement avec le loyer
Le bailleur paie la prime annuelle. Le locataire la rembourse par douzièmes avec chaque loyer. Le bailleur peut majorer ce montant de 10 % au plus. Exemple de Service Public : une prime de 200 euros devient 220 euros, soit 18,33 euros par mois. Le montant figure sur l'avis d'échéance et sur la quittance.
Le locataire peut mettre fin à cette assurance à tout moment en souscrivant la sienne et en remettant l'attestation. Le bailleur résilie alors son contrat au plus vite. Le locataire rembourse la prime due jusqu'à la résiliation. Il en va de même quand le locataire quitte le logement.
Cette assurance pour compte ne couvre que les risques locatifs. Elle ne protège ni les biens du locataire, ni les dommages qu'il cause à des tiers.
4La résiliation du bail pour défaut d'assurance
Le bail contient une clause résolutoire
Le bailleur fait délivrer par un commissaire de justice un commandement de s'assurer. Le locataire a un mois pour le faire. Sans assurance passé ce délai, le bailleur saisit le juge des contentieux de la protection, qui constate la résiliation et peut ordonner l'expulsion.
Le bail ne contient pas de clause résolutoire
Le bailleur fait délivrer une assignation devant le juge des contentieux de la protection. Le juge peut prononcer la résiliation et l'expulsion. Une mise en demeure préalable est possible mais pas obligatoire.
5Meublé et colocation
- Meublé loué en résidence principale : l'obligation d'assurance du locataire s'applique aussi (article 25-3 de la loi de 1989).
- Colocation : chaque colocataire doit être couvert au moins pour les risques locatifs, par un contrat individuel ou par un contrat commun.
- Avec un contrat commun, tous les colocataires doivent être nommés au contrat. Un colocataire qui n'y figure pas n'est pas indemnisé en cas de sinistre.
- En colocation, l'assurance souscrite par le bailleur pour le compte des colocataires n'est possible que si une clause du bail le prévoit. Son coût est réparti entre les colocataires.
6Catastrophe naturelle et cyclone en Guadeloupe
La garantie catastrophe naturelle est incluse dans les contrats d'assurance de dommages aux biens, comme la multirisque habitation. Elle ne peut pas être souscrite seule. Elle joue seulement si un arrêté interministériel reconnaît l'état de catastrophe naturelle pour la commune et qu'il est publié au Journal officiel.
Vents cycloniques
Ils relèvent de la garantie catastrophe naturelle lorsque le vent moyen sur 10 minutes dépasse 145 km/h ou que les rafales dépassent 215 km/h (Géorisques).
Autres vents violents
Les tempêtes et vents violents qui ne sont pas cycloniques relèvent de la garantie tempête, obligatoire dans les contrats de dommages aux biens.
Inondations, mouvements de terrain, séismes
Ils font partie des phénomènes couverts par le régime des catastrophes naturelles, après arrêté.
- 1Déclarer tout de suite
Déclarez le sinistre à votre assureur dès que vous en avez connaissance, puis signalez-vous à la mairie.
- 2Demande de la commune24 mois au plus
La commune demande la reconnaissance de catastrophe naturelle au préfet, en général dans un délai maximal de 24 mois après l'événement.
- 3Après l'arrêté30 jours
Si vous ne l'avez pas déjà fait, déclarez le sinistre au plus tard 30 jours après la publication de l'arrêté au Journal officiel, par lettre recommandée, de préférence avec accusé de réception.
- 4Indemnisation
L'assureur verse une provision dans les 2 mois suivant la remise de l'état estimatif des dommages ou la publication de l'arrêté, puis indemnise dans un délai de 3 mois. Le contrat peut prévoir mieux.
Le locataire assure ses biens et sa responsabilité. Le bailleur a intérêt à assurer lui aussi le bâtiment, surtout pour une maison individuelle. En outre-mer, si un bien n'est pas assuré, le fonds de secours pour l'outre-mer peut être sollicité auprès de la mairie.
7Questions fréquentes
Le locataire doit-il fournir l'attestation tous les ans ?
La garantie risques locatifs protège-t-elle les meubles du locataire ?
Combien le bailleur peut-il ajouter au loyer s'il assure à la place du locataire ?
Le bailleur peut-il résilier le bail tout de suite ?
Un cyclone est-il toujours une catastrophe naturelle ?
En colocation, une seule assurance suffit-elle ?
8Dans Mes locations
- Locataire : déposez votre attestation à l'entrée puis chaque année avec « Déposer mon attestation d'assurance ».
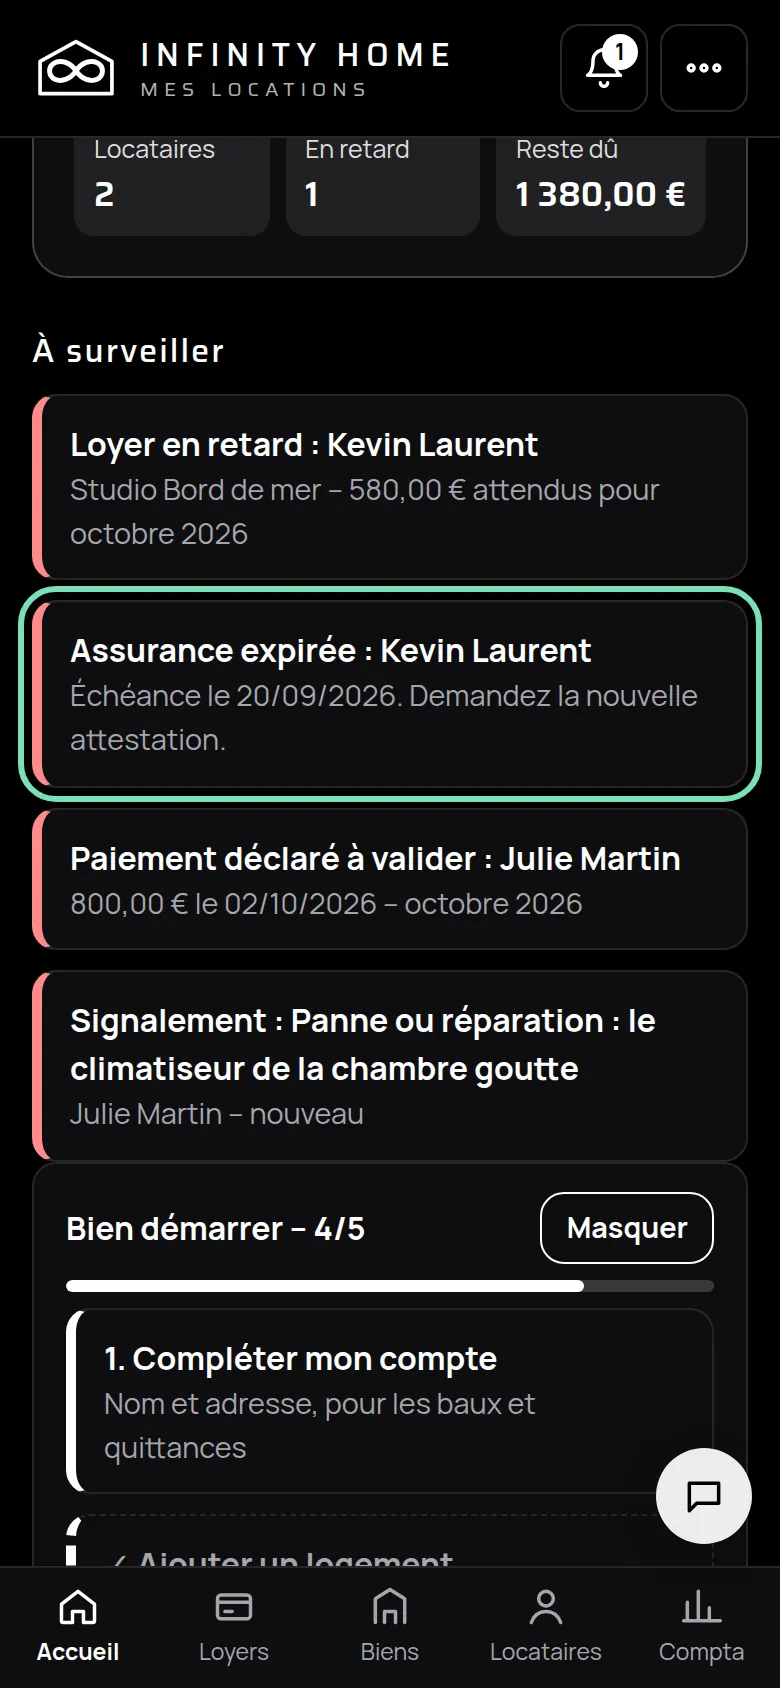
- Bailleur : votre Accueil vous alerte quand l'assurance d'un locataire a expiré.
- Bailleur : pour la lettre recommandée qui annonce une assurance pour compte du locataire, utilisez « Envoyer un courrier » dans la rubrique « Courriers recommandés » de la fiche du locataire.
9Se faire aider
ADIL de la Guadeloupe
Conseils juridiques gratuits et neutres sur la location, pour les bailleurs et les locataires. 05 90 89 43 63, à Pointe-à-Pitre, sur rendez-vous. Ailleurs en France : anil.org, rubrique « Votre ADIL ».
Mes locations
Dans l'application : Menu → Aide et contact. Par email : contact@infinityhomesystems.com. Nous vous aidons à utiliser l'application ; nous ne donnons pas de conseil juridique personnalisé.
10Sources officielles
Les règles citées viennent de ces pages officielles. Elles peuvent évoluer : en cas de doute, vérifiez la page à jour ou demandez à l'ADIL.
- Service Public – Obligation du locataire : assurance habitation couvrant les risques locatifs (F31300) · version du 16 avril 2025
- Service Public – Colocation et assurance habitation (F21478) · version du 17 avril 2025
- Service Public – Catastrophe naturelle ou technologique : indemnisation par l'assurance (F3076) · version du 10 avril 2026
- Géorisques – La garantie Cat-Nat · consultée le 13 octobre 2026