Guide du bailleur · Argent et impôts
Déclarer ses loyers aux impôts
Vous louez un logement vide ou meublé ? Les loyers encaissés doivent être déclarés chaque année avec vos revenus. Ce guide présente les régimes possibles, les formulaires à utiliser et les changements en vigueur pour les revenus 2025 et 2026.
Télécharger en PDFTous les guides
L'essentiel
- Les loyers d'une location vide sont des revenus fonciers. Ceux d'une location meublée sont des bénéfices industriels et commerciaux (BIC).
- Location vide : si vos loyers hors charges ne dépassent pas 15 000 € par an, le micro-foncier s'applique automatiquement, avec un abattement de 30 %. Au-delà, ou sur option, c'est le régime réel, avec le formulaire 2044.
- Au régime réel, un déficit foncier peut réduire votre revenu global dans la limite de 10 700 € par an, ou 21 400 € pour certains travaux de rénovation énergétique.
- Location meublée longue durée : le micro-BIC donne un abattement de 50 %, jusqu'à 77 700 € de recettes pour les revenus 2025 et 83 600 € pour les revenus 2026. Les recettes se déclarent sur la 2042-C-PRO.
- Pour les ventes réalisées depuis le 15 février 2025, les amortissements déduits au régime réel d'une location meublée sont réintégrés dans le calcul de la plus-value.
- Si l'occupation d'un de vos logements a changé, vous devez le déclarer dans le service « Gérer mes biens immobiliers » sur impots.gouv.fr.
- Les règles fiscales sont techniques et évoluent chaque année : faites confirmer votre situation par un expert-comptable ou par votre centre des impôts.
1Location vide ou meublée : deux régimes différents
Le type de location décide de la catégorie de vos revenus. Elle change les seuils, les abattements, les formulaires et le taux des prélèvements sociaux.
Location vide
Les loyers sont des revenus fonciers. Deux régimes possibles : le micro-foncier ou le régime réel.
Location meublée
Les loyers sont des bénéfices industriels et commerciaux (BIC). Deux régimes possibles : le micro-BIC ou le régime réel. La plupart des bailleurs particuliers sont loueurs en meublé non professionnels (LMNP).
2Location vide : le micro-foncier
Le micro-foncier s'applique automatiquement si le total de vos loyers, charges non comprises, ne dépasse pas 15 000 € sur l'année. Ce régime est exclu pour certains biens relevant d'un régime spécial (par exemple un dispositif d'investissement avec déduction spécifique ou amortissement, un monument historique ou la nue-propriété).
- Vous indiquez le montant brut des loyers en case 4BE de la déclaration de revenus 2042.
- L'administration applique automatiquement un abattement forfaitaire de 30 %. Vous êtes imposé sur les 70 % restants.
- En contrepartie, vous ne pouvez déduire aucune charge réelle : ni travaux, ni intérêts d'emprunt, ni taxe foncière.
3Location vide : le régime réel et le déficit foncier
Le régime réel est obligatoire si vos loyers hors charges dépassent 15 000 € par an. En dessous, vous pouvez le choisir. L'option est irrévocable pendant 3 ans, puis elle se renouvelle chaque année sauf changement de votre part.
Votre revenu foncier net est égal aux loyers encaissés moins les charges déductibles, à leur montant réel et justifié. Vous remplissez le formulaire 2044, puis vous reportez le résultat (bénéfice ou déficit) dans la partie « Revenus fonciers » de la déclaration 2042.
- Charges déductibles principales : réparations et entretien, travaux d'amélioration, provisions de copropriété, frais de gestion, primes d'assurance, intérêts d'emprunt, certains impôts dont la taxe foncière.
- Ne sont pas déductibles : les travaux de construction, d'agrandissement ou de transformation.
- Le formulaire 2044 spécial concerne des cas particuliers (monuments historiques, amortissements, certains dispositifs d'investissement, nue-propriété, certaines SCPI).
- 1Déficit imputé sur le revenu global10 700 € par an
La part du déficit qui ne vient pas des intérêts d'emprunt se déduit automatiquement de votre revenu global, dans la limite de 10 700 € par an.
- 2Plafond relevé pour la rénovation énergétique21 400 € par an
Le plafond passe à 21 400 € pour des travaux qui font passer un logement d'une classe E, F ou G à une classe A, B, C ou D. Les travaux doivent avoir fait l'objet d'un devis accepté à partir du 5 novembre 2022 et être payés entre le 1er janvier 2023 et le 31 décembre 2027.
- 3Report si le revenu global est insuffisant6 ans
Si votre revenu global ne suffit pas à absorber cette part du déficit, elle se reporte sur votre revenu global des années suivantes.
- 4Report sur les revenus fonciers10 ans
Le surplus au-delà du plafond et la part liée aux intérêts d'emprunt se reportent uniquement sur vos revenus fonciers des années suivantes.
4Location meublée : le micro-BIC
Au micro-BIC, l'administration applique un abattement forfaitaire sur vos recettes. Vous ne déduisez aucune charge réelle. Les seuils et les abattements dépendent du type de location. La loi n° 2024-1039 du 19 novembre 2024 a durci le régime des meublés de tourisme à partir des revenus 2025.
Location meublée longue durée
Abattement de 50 %. Seuil de recettes : 77 700 € pour les revenus 2025, 83 600 € pour les revenus 2026.
Meublé de tourisme classé et chambre d'hôtes
Abattement de 50 %. Mêmes seuils que la location longue durée : 77 700 € pour les revenus 2025, 83 600 € pour les revenus 2026.
Meublé de tourisme non classé
Abattement de 30 %. Seuil de recettes : 15 000 € pour les revenus 2025 et 2026.
- L'abattement ne peut pas être inférieur à 305 €.
- Pour apprécier les seuils, toutes vos locations meublées sont additionnées.
- Si vous dépassez le seuil une seule année, vous pouvez rester au micro-BIC. Le passage au réel devient obligatoire après un dépassement deux années de suite.
- Les recettes se déclarent sur la déclaration complémentaire 2042-C-PRO, dans le cadre « Revenus des locations meublées non professionnelles ».
5Location meublée : le régime réel
Au régime réel, vous déduisez vos charges réellement payées et vous pouvez amortir le prix d'achat du logement et des meubles. Ce régime s'applique sur option, ou obligatoirement au-delà des seuils du micro-BIC.
- L'option se fait par courrier au service des impôts des entreprises (SIE), au plus tard à la date limite de dépôt de la déclaration de revenus de l'année précédant celle concernée. En début d'activité, elle peut figurer dans la déclaration de création.
- L'option vaut un an et se renouvelle automatiquement. Pour revenir au micro-BIC, il faut la dénoncer par courrier au SIE.
- Vous remplissez la liasse 2031 et ses annexes, à télédéclarer depuis l'espace professionnel sur impots.gouv.fr, puis vous reportez le résultat sur la 2042-C-PRO.
- En LMNP, un déficit ne se déduit pas de votre revenu global. Il s'impute sur vos revenus de location meublée de la même année et des 10 années suivantes.
Au-delà de 23 000 € de recettes annuelles, votre statut et vos cotisations sociales peuvent changer (loueur en meublé professionnel, cotisations Urssaf). Faites le point avec un expert-comptable si vous approchez de ce montant.
6Récapitulatif des formulaires
2042
Déclaration de revenus. Location vide au micro-foncier : loyers bruts en case 4BE. Au réel : report du résultat de la 2044 dans la partie « Revenus fonciers ».
2044
Déclaration des revenus fonciers au régime réel (location vide). Le 2044 spécial est réservé à certains cas particuliers.
2042-C-PRO
Déclaration complémentaire pour la location meublée : recettes au micro-BIC, ou report du résultat du régime réel.
2031
Déclaration de résultat de la location meublée au régime réel, à télédéclarer depuis l'espace professionnel.
7Prélèvements sociaux et prélèvement à la source
En plus de l'impôt sur le revenu, vos revenus locatifs supportent des prélèvements sociaux. Les revenus d'une année sont soumis aux prélèvements l'année suivante.
Location vide
17,2 % : CSG 9,2 %, CRDS 0,5 % et prélèvement de solidarité 7,5 %. Ce taux n'a pas été augmenté par la loi de financement de la sécurité sociale pour 2026.
Location meublée non professionnelle
18,6 % : CSG 10,6 %, CRDS 0,5 % et prélèvement de solidarité 7,5 %. Ce taux s'applique à partir des revenus 2025, déclarés en 2026, après la hausse de la CSG décidée par la loi de financement de la sécurité sociale pour 2026.
L'impôt et les prélèvements sociaux sur vos loyers sont payés par des acomptes mensuels, ou trimestriels sur option. Pour une nouvelle location vide, vous pouvez mettre à jour vos acomptes dans le service « Gérer mon prélèvement à la source ».
8Déclarer l'occupation de vos logements
Les propriétaires doivent indiquer à l'administration qui occupe leurs logements. Cette déclaration se fait dans le service « Gérer mes biens immobiliers », dans votre espace particulier sur impots.gouv.fr.
- En 2026, vous deviez déclarer, au plus tard le 30 juin 2026, si la situation d'un de vos biens a changé entre le 2 janvier 2025 et le 1er janvier 2026 : nouveau locataire, logement devenu vide, logement qui n'est plus votre résidence principale.
- Vous êtes aussi concerné si vous n'aviez pas signalé un changement l'an dernier, ou si vous n'avez jamais déclaré un de vos biens.
- Vous pouvez faire la déclaration à tout moment de l'année, dès qu'un changement d'occupant intervient. En signant votre déclaration de revenus en ligne, vous êtes redirigé vers ce service si un changement n'a pas été déclaré.
- Sans accès internet, vous pouvez utiliser le formulaire papier 1208-OD-SD et l'envoyer à votre centre des finances publiques.
9Faites confirmer votre situation
Les fiches officielles consultées ne prévoient pas de règle particulière pour la Guadeloupe concernant ces régimes de déclaration des loyers. En cas de doute, interrogez votre service des impôts des particuliers.
10Questions fréquentes
Mes loyers dépassent 15 000 € une année : que se passe-t-il ?
Puis-je choisir le régime réel même sous 15 000 € de loyers ?
Mon meublé est loué à l'année à un locataire : quel abattement ?
En LMNP, puis-je déduire un déficit de mes salaires ?
Mon logement est vide depuis le départ du locataire : dois-je continuer à payer les acomptes ?
Qui doit déclarer les loyers d'un logement que je gère pour un proche ?
11Dans Mes locations
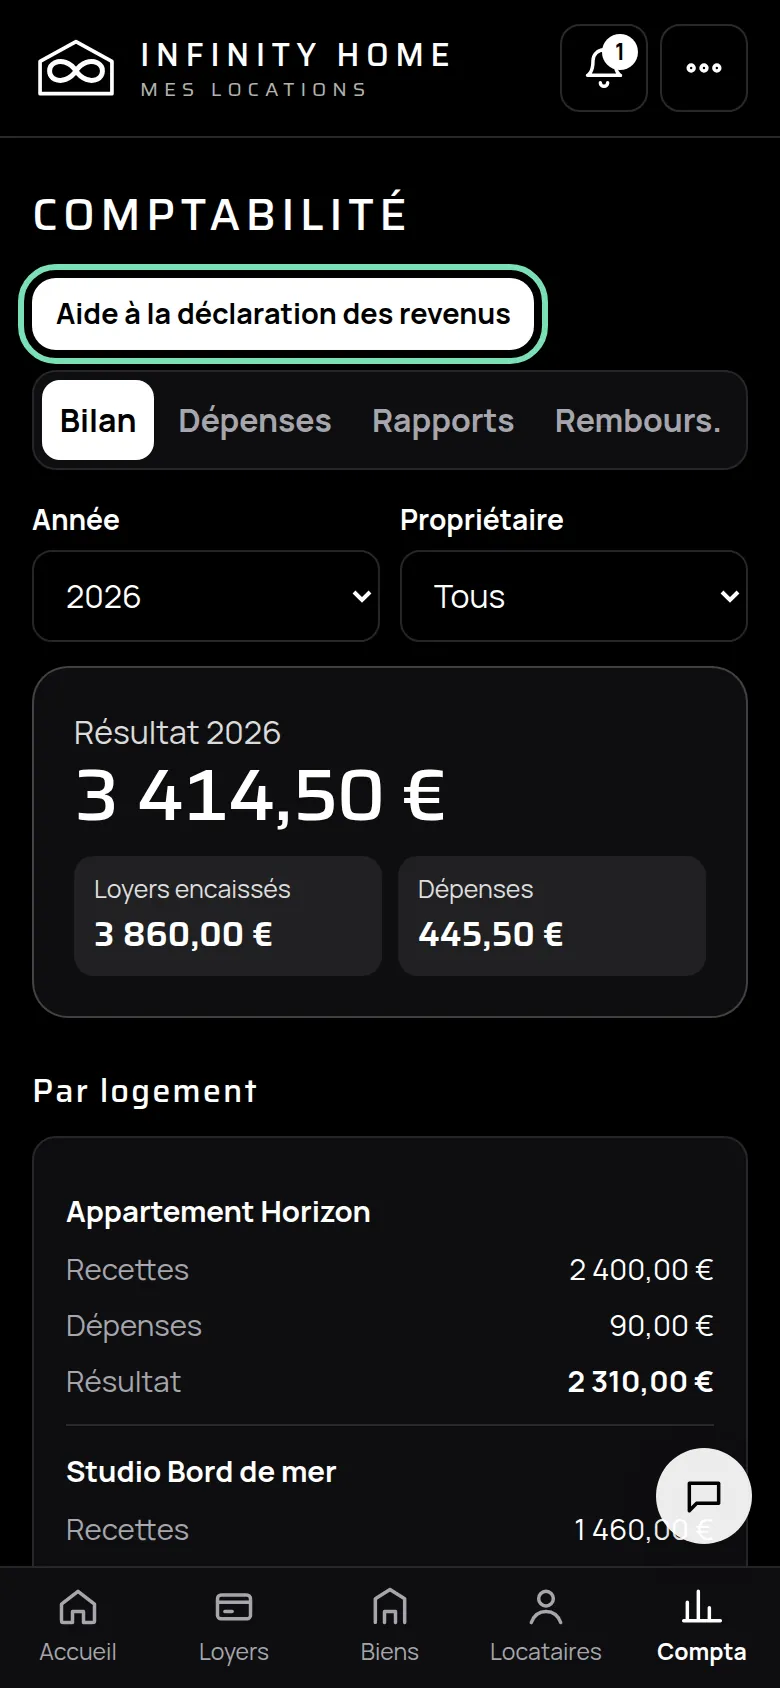
- Dans l'onglet « Compta », « Aide à la déclaration des revenus » récapitule les loyers encaissés et les dépenses de l'année.
- Le bouton « Exporter (Excel / CSV) » de l'onglet « Compta » fournit le détail par logement et par propriétaire : la base pour remplir votre déclaration ou la transmettre à votre comptable.
- Si vous gérez les logements de plusieurs propriétaires, l'export sépare les revenus que chacun doit déclarer.
- Enregistrez vos dépenses au fil de l'année dans « Compta » et gardez les factures : au régime réel, chaque charge déduite doit être justifiée.
12Se faire aider
ADIL de la Guadeloupe
Conseils juridiques gratuits et neutres sur la location, pour les bailleurs et les locataires. 05 90 89 43 63, à Pointe-à-Pitre, sur rendez-vous. Ailleurs en France : anil.org, rubrique « Votre ADIL ».
Mes locations
Dans l'application : Menu → Aide et contact. Par email : contact@infinityhomesystems.com. Nous vous aidons à utiliser l'application ; nous ne donnons pas de conseil juridique personnalisé.
13Sources officielles
Les règles citées viennent de ces pages officielles. Elles peuvent évoluer : en cas de doute, vérifiez la page à jour ou demandez à l'ADIL.
- Service Public – Location vide : revenus fonciers (micro-foncier, régime réel, déficit foncier) · version du 15 avril 2026
- impots.gouv.fr – Je mets en location un logement vide. Comment déclarer les loyers perçus ? · version du 10 juillet 2026
- Service Public – Impôt sur le revenu : revenus d'une location meublée · version du 15 avril 2026
- impots.gouv.fr – Les régimes d'imposition (location meublée) · version du 8 avril 2026
- impots.gouv.fr – Je vends un bien immobilier donné en location meublée, comment se calcule la plus-value ? · version du 10 juillet 2026
- impots.gouv.fr – Brochure pratique impôt sur le revenu 2026 : principales nouveautés (revenus 2025) · brochure 2026, consultée le 13 octobre 2026
- impots.gouv.fr – Je donne un bien en location. Dois-je payer des prélèvements sociaux ? · version du 17 juillet 2026
- Service Public – Prélèvements sociaux (CSG, CRDS) sur les revenus du patrimoine et de placements · version du 30 juin 2026
- Service Public – Déclaration des biens immobiliers : dans quels cas faut-il la faire en 2026 ? · version du 20 avril 2026
- impots.gouv.fr – Vous êtes propriétaire ? Remplissez vos obligations déclaratives avec « Gérer mes biens immobiliers » · version du 9 avril 2026